老话说“手里有粮,心里不慌”。
打仗讲这个,做买卖也讲这个。
兵法里有一招叫“以逸待劳”,谁先沉不住气,谁就容易露出破绽。
国际油市眼下就在上演这么一出。
中东最大的卖家主动把卖给亚洲的价格往下砍,砍得比市场预想的还狠,砍完一刀又补一刀。
照常理,买家这时候该抢着下单才对。
中国却一点不慌,该怎么买还怎么买,节奏丝毫没乱。
这份淡定是硬撑出来的,还是真有底气?
卖家又为啥突然这么大方?
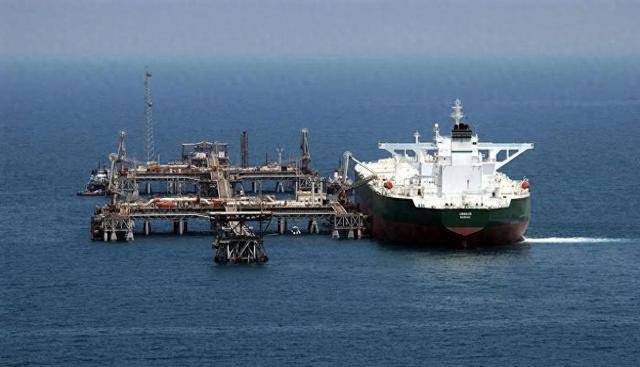
先看沙特这一刀砍得有多狠。
沙特阿美把11月卖往亚洲的阿拉伯轻质原油官价,定成比阿曼和迪拜均价每桶低5美元,这是2020年6月以来最大的折扣。
市场原本猜它要涨价,结果反着来了。
更有意思的是同一张价目表:卖往西北欧的反而加价,卖给美国的一分没动。
同一桶油卖出三个价,偏偏只给亚洲打折。
可见沙特不是不看好油价,它盯的是亚洲这块蛋糕,说白了,就是中国。
一刀还不够。
到了11月初,沙特阿美将12月销往亚洲的阿拉伯轻质原油官方售价下调至较基准贴水7美元/桶。
连着两个月往下压,着急全写在价签上了。
为啥这么急?
翻翻中国海关的进口单子就明白了。
9月,中国原油进口前五名依次是俄罗斯、巴西、伊拉克、阿联酋和沙特,沙特排在最后,占比只有7.3%左右。
要知道,去年一整年沙特还是中国第二大原油来源国,仅次于俄罗斯。
几个月就从第二掉到第五,换谁都坐不住。
中国并不是不买油了,只是总量买得少了,别家的份额反而在涨。
蛋糕变小了,别人那几块倒变大了,被挤出去的恰恰是沙特。
说到这儿,绕不开军事上的一个老话题:咽喉要道。
沙特的原油大头得穿过霍尔木兹海峡才能运出来。
美伊一冲突,这条海峡就成了卡脖子的地方。
10月霍尔木兹海峡风险持续,油轮遇袭、触雷事件频发,船东和保险公司谁都提心吊胆。
竞争对手就灵活多了。
阿联酋能在海峡外的港口装一部分油,海峡一紧张,它在物流上就占了便宜。
俄罗斯的油走陆上管道,压根不用看海峡的脸色。
巴西虽然远,航线上却没有炮火。
地理位置决定谁更安全,安全又决定谁更抢手,这是地缘冲突在油价上留下的印子。
打过仗的人都明白,补给线有时候比前线还要命。
一条航线成了高危航线,再好的货也只能打折卖。
沙特现在碰上的就是这个难题。
沙特当然也在想办法。
它在海峡外搞船对船转运,先把油倒进大船,再一路往东走。
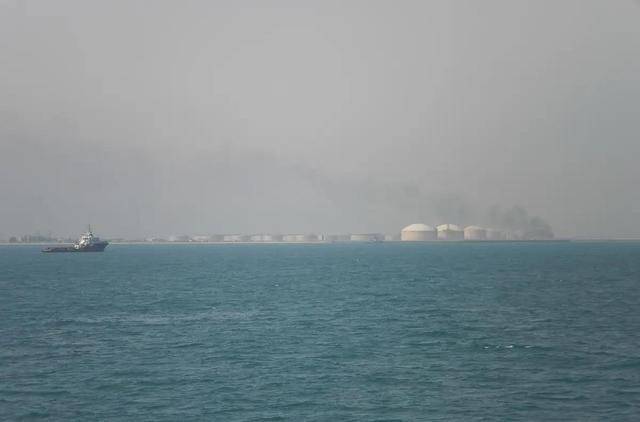
据路透社报道,海峡的油流量已经回到冲突前的水平。
可货是运出去了,运费的窟窿还在那儿摆着。
这5美元折扣有多大分量,得把运费放进来一起算。
路透社援引的数据显示,11月初,一艘能装两百万桶的超大型油轮从波斯湾跑到中国,一天租金约120万美元,而去年同期只有8万美元上下。
涨了十几倍,说“离谱”都算客气。
保险也在跟着涨。
据航运媒体报道,过霍尔木兹海峡的战争险,报价已经接近船体价值的一成。
一艘新造的超大型油轮要一亿多美元,跑一趟光保费就是一大笔钱。
粗算一下:两百万桶,每桶便宜5美元,一船省下一千万美元。
按一天一百二十万美元的租金,这笔钱撑不了十天,可波斯湾到中国单程就要二十来天。
账算到这儿就清楚了,这5美元谈不上让利,更像是给运费打的补丁。
行业机构金联创分析时也说得很直白,这次下调就是为了补偿买家高企的运费成本。
卖家心里有数,不打这个补丁,买家掂量一下运费,扭头就去找别人了。
沙特急的也不只是眼前这几船货。
油田不能说停就停,停了再开要花大钱,国家财政也等着油款过日子。
宁可少赚一点,也不能把客户丢了。
它真正想抢的,是明年的长约,是中国炼厂采购单上的“默认选项”。
那中国为啥不急?
经济日报的文章说得很透:本轮国际油价暴涨后,国内炼化企业主动调整经营策略,有序放缓高价原油新增采购,坚决不参与国际市场恐慌性“抢油囤油”。
这话不是摆姿态,背后是实打实的家底。
头一样是储备。
多年来,我国紧抓国际油价低位窗口期,稳步推进石油储备体系建设,持续扩充储备库容。
便宜的时候往库里存,贵的时候先用库存,这就是老话说的“深挖洞,广积粮”。
这些油不会写在加油站的价牌上,却决定了谈判时能不能说走就走。
第二样是来源多。
俄罗斯、巴西、伊拉克、阿联酋,哪家都能顶上。
买家手里有备选,卖家的报价就不再是“通知”,而是“商量”。
鸡蛋不放在一个篮子里,哪条海峡出了事,后方都稳得住。
第三样是需求有弹性。
路上的新能源汽车越来越多,烧油的车占比在往下走。
原油过去是“非买不可”,现在多少能“缓一缓”。
最关键的是统筹。
经济日报提到,相关部门精准研判国际能源局势,统筹引导炼化企业灵活调整生产节奏,有序压降高价原油进口。
打仗讲究统一指挥,千军万马踩着一个节奏,谁也不乱冲,买油也是这个理。
这份定力在数字里也看得见。
海关总署11月10日公布,前10个月,我国进口原油4亿吨,减少15.1%。
10月份,原油进口金额按人民币计价同比增长34.0%,进口数量下降13.3%。
买得少,花得多,说明油确实贵,中国也确实没跟着高价猛追。
还有个细节挺有意思。
中国10月进口原油4193.8万吨,较9月的3709.6万吨增长约13%,为3月以来最高月度水平。
可见“不急”不等于“不买”,价格合适、渠道顺畅的时候,该补的照样补。
稳住的是节奏,手脚并没有停下。
当然,也有人说中国是被高价逼着少买的,谈不上主动。
这话只对了一半。
9月中国进口原油均价同比涨了两成多,炼厂看着肯定肉疼,地方炼厂先降了负荷,压力是真的。
可“被逼”和“能等”并不矛盾。
同样碰上高价,有的国家库容有限,库存一见底就只能硬着头皮掏钱。
中国不一样,能换卖家,能动储备,也能等下一船。
被逼到墙角和主动退一步,差别就在家底厚不厚。
“能等”也有边界。
储备总有补满的时候,炼厂也不能一直低负荷开工。
要是炼厂利润迟迟修不回来,“不着急”就可能变成“买不动”。
真到那时,沙特再降价也未必有人接。
最后说说老百姓最关心的加油站。
国家发展改革委12日发布消息,自11月12日24时起,国内汽、柴油(标准品)价格每吨分别下调645元、625元,折合92号汽油、0号柴油每升分别下降0.51元、0.54元。
据新华社测算,私家车加满一箱油可少支出26元左右;大货车加满一箱油可少支出270元左右。
这笔钱不能都记在沙特头上。
按照国内成品油价格机制,汽、柴油最高零售价格根据一揽子国际原油均价变化情况,每10个工作日调整一次。
哪一天跌得再狠,也会被前几天的高价摊薄。
所以国际油价跌得再猛,加油枪也只能一点一点往下挪。
这一轮降价,主要还是因为10月29日国内成品油价格调整以来,国际市场原油价格震荡回落。
这5美元从波斯湾出发,要经过好几道手:船东拿运费,保险公司拿保费,炼厂拿加工利润,最后才轮到计价周期。
传到车主手里,就只剩小票上少掉的那二十来块钱。

风险也还没散。
国家发展改革委价格监测中心研判表示,目前地缘政治局势存在较大不确定性,后续需持续重点关注美伊局势动向对国际油价的冲击影响。
海峡一天不太平,运费就一天降不下来,沙特的折扣也就一天甩不掉“补丁”的性质。
下次成品油调价日期在11月26日,到时候是涨是跌,还得看海峡那边的风浪。
这场买卖说到底是一场心理战。
卖家着急,因为份额一个月一个月往下掉;买家稳得住,因为手里的牌一年一年越攒越多。
中国不跟风抢油,护住了自己的钱袋子,也从需求端避免了进一步推高国际油价。
大国的分量,有时候恰恰体现在“不出手”上。
能源安全从来不只是一笔经济账,也是国家安全账。
海峡可能被堵,航线可能被卡,运费可能被炒高,可储备、渠道和统筹这三样家底,谁也拿不走。
定力这东西,平时看不出来,风浪一来就见分晓。
早年一桶一桶攒下的储备,一条一条打通的渠道,到了关键时刻都成了讨价还价的底气。
不追高、不恐慌,看准时机再出手,靠的不是运气,是多年的布局。
中东局势还会起伏,油价也还会坐过山车。
只要粮仓够满、路子够多、节奏够稳,国际市场再怎么风高浪急,中国的油桶照样装得满,老百姓加油的价格也稳得住。