渐进式延迟退休,已经实施快两年了。有关知识大家也越来越熟悉,不过有一个迈不过去的问题,就是越晚退休养老金越高,究竟是怎样的一个程度呢?
有朋友问,晚退一年,我的养老金到底能多拿多少钱?
今天暖心以河北为例,把女工人(50岁→51岁)和男职工(60岁→61岁)推迟退休一年的账,一笔一笔算清楚。
一、先搞懂养老金的三把"尺子"
河北企业职工月基本养老金 = 基础养老金 + 个人账户养老金(有视同缴费年限的还有过渡性养老金,不过受延迟退休影响很小,暂且不计)。两笔钱各由三个变量决定:
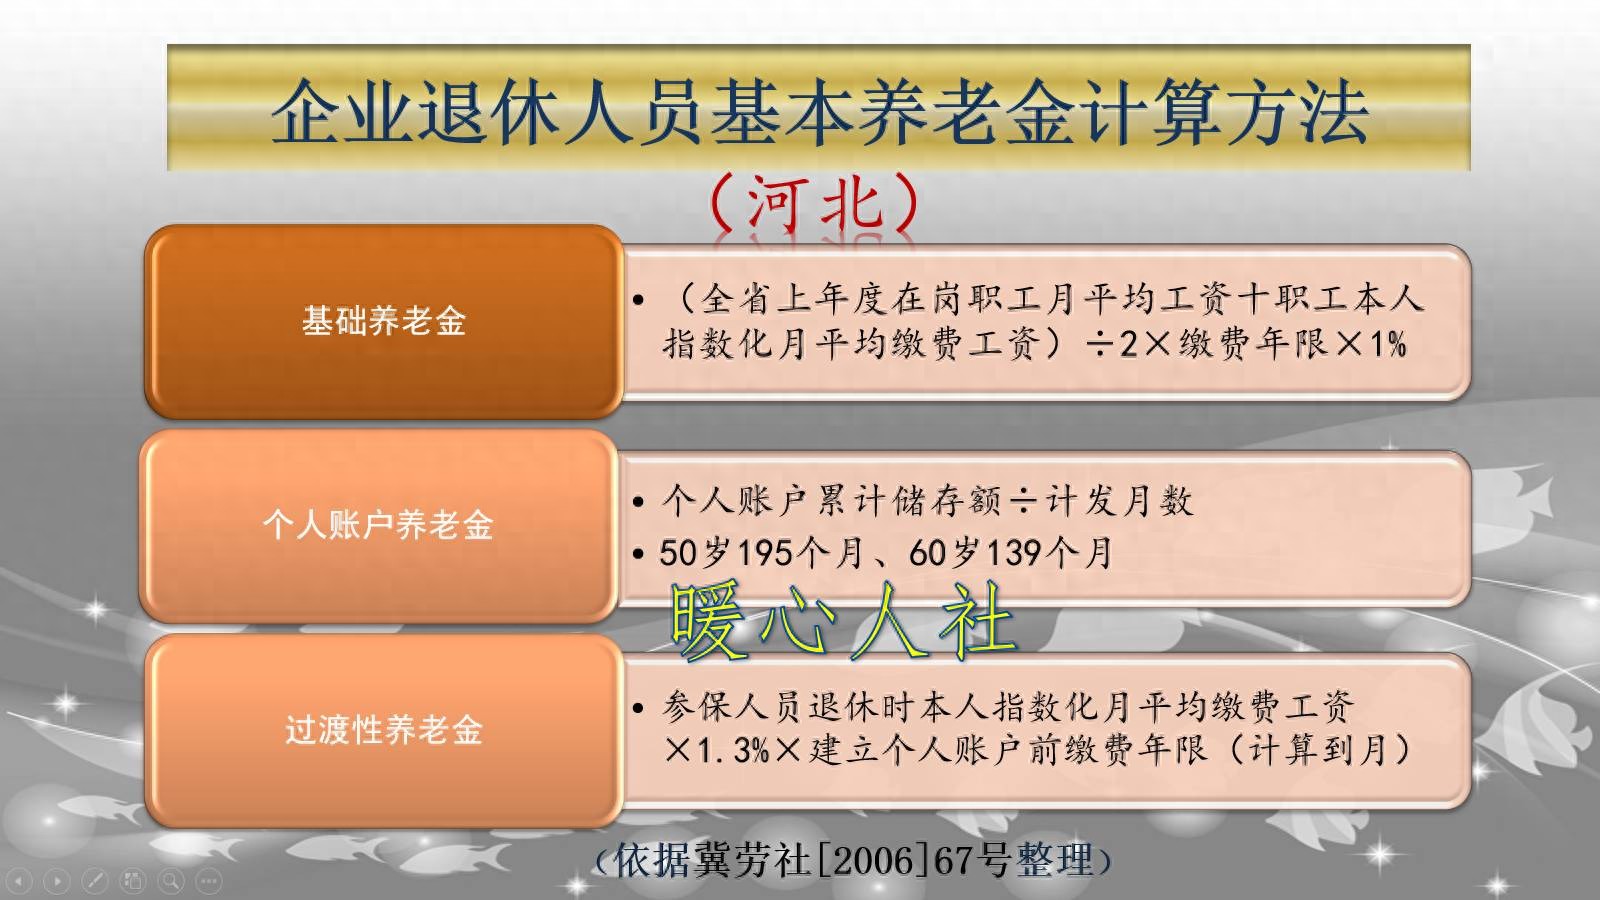
- 退休上年度社会平均工资,现在也称为养老金计发基数:退休时用上年度公布值,河北2024年为7265元/月、2025年为7410元/月,约年涨2%,今年还没有公布预计涨幅不大。
- 养老保险个人账户:每月按缴费基数8%计入,账户按记账利率计息(本文按2%估算,其实去年是1.5%,今年乐观一点)。
- 计发月数:法定50岁为195、51岁为190、60岁为139、61岁为132——越晚退休,计发月数越少,每月个人账户养老金反而越高。具体的计发月数,大家可以参考一下下表:

二、女工人:从50岁退到51岁,多拿约188元/月。
假设:某河北女工人,30年工龄,一直按100%档次缴费(平均缴费指数1.0),50岁时个人账户约15万元。
①基准(2025年50岁退,用2024年计发基数7265元)
-基础养老金=7265×(1+1)÷2×30×1%=2179.5元
- 个人账户养老金=150000÷195=769.23元
- 合计=2948.73元
推迟1年(2026年51岁退,用2025年计发基数7410元,缴费31年)
- 基础养老金=7410×(1+1)÷2×31×1%=2297.1元
- 新账户余额=150000×1.02+6794×8%×12=159522元(多缴1年并计息)
- 个人账户养老金=159522÷190=839.59元
- 合计=3136.69元
每月提升约188元,涨幅约6.4%。如果今年养老金不增长的话,这个优势可就更大了。
三、男职工:从60岁退到61岁,多拿约308元/月
假设:某河北男职工,35年工龄,100%档次缴费,60岁时个人账户约25万元。
①基准(2025年60岁退)
- 基础养老金=7265×(1+1)÷2×35×1%=2542.75元
- 个人账户养老金=250000÷139=1798.56元
- 合计=4341.31元
推迟1年(2026年61岁退,缴费36年)
- 基础养老金=7410×(1+1)÷2×36×1%=2667.6元
- 新账户余额=250000×1.02+6794×8%×12=261522元
- 个人账户养老金=261522÷132=1981.23元
- 合计=4648.83元
每月提升约308元,涨幅约7.1%。

四、为什么男职工涨得更多?三个变量拆解
1. 计发月数降幅更大:男职工139→132(减7个月,-5%),女职工195→190(减5个月,-2.6%)。计发月数越少,个人账户"摊薄"越少,男职工这一项多受益不少。
2. 计发基数上涨:7265→7410(+145元),因男职工缴费年限更长,基础养老金里这块多出50.75元,女工人为43.5元。
3. 多缴1年:缴费年限各+1年,基础养老金各增加约74.1元/月;叠加男职工个人账户基数更大,整体提升更明显。
(口径:测算基于100%档次、指数1.0、记账利率2%等假设,未含过渡性养老金和年度养老金调整,实际以个人对账单和社保经办核定为准。)
晚退休养老金是有切切实实的增加的,但是也受到本人的缴费年限、缴费档次、个人账户余额、退休年龄等多个因素影响,不同人的提升程度不一样。
但是,养老金的提升确确实实是真真切切的,对于让我们稳定养老,具有很好的积极意义,而且还有利于稳定我们的工作岗位。毕竟退休后再找工作,也是一个麻烦事儿。#河北省养老金##晚退休#


