深圳楼市最近的数据有一种奇怪的错位感。一边是二手房成交量在涨,三季度同比增了4.8%,另一边是成交价跌到了44857元/平方米,同比跌5.8%。量在走,价在让,看起来像是典型的“以价换量”。但真正的信号不在量价本身,而在另一个数字上:三季度深圳二手房的成交价,只有挂牌价的71.1%。同期的上海是82.8%,北京是80.2%。深圳的折扣深度,在一线城市里排在最前面。

挂牌价和成交价之间裂开近三成的口子,说明一件事:卖方还在用上一个周期的坐标系给房子定价,而买方已经换了一套算法。 这不是某一套房子的讨价还价,是一整座城市定价权的转移。深圳房价的新一轮洗牌,洗的从来不是“涨还是跌”,而是“谁说了算”。
成交周期把这种错位摊得更清楚。三季度深圳二手房平均要227.7天才能走完一笔交易,同比还在延长,4月份一度达到过308天。与此同时,挂牌房源的月均调价次数同比少了四成以上,带看量也在同步收缩。业主不调价、买家不看房,双方都在等对方先动。这种僵持不是“市场冷淡”四个字能打发的,它是价格信号失灵之后的消耗状态:业主觉得自己的房子值那个挂牌价,买家觉得同价位的选择比三年前多了太多,谁都不愿意在自己的坐标系里先让步。
如果把镜头从全市均价拉到板块层面,“深圳”作为一个均质市场的假设会碎得更彻底。一手房预售去化周期,南山3.1个月,宝安、光明在5个月上下,罗湖约11.9个月,福田22.9个月,深汕合作区超过1000个月。二手房这边,龙华挂盘超过7000套,月均成交只有三百多套,去化周期超过20个月,全市最长。同一个城市内部,冷热的差距不是百分比级别的,是数量级的。

这里面有算术的障眼法。福田22.9个月的去化周期,拆开看是近两个月库存增加了约42%,月成交从去年平均75套回落到37套左右,分子变大、分母变小,周期被双向放大了。如果按去年的成交速度,福田大约在11个月。但龙华的20个月没有多少算术水分。近三个月新房入市超过3000套,一二手同时在抢客,而二手业主的议价空间不到10%,在各区里偏窄,不肯让价,买家转身就走。龙华的居住需求本身并不弱,弱的是业主对“自己的房子应该卖多少钱”的判断,和买家愿意支付的价格之间,那道越拉越宽的裂缝。
过去很多年,深圳房价的锚是“深圳”这两个字本身。只要城市在扩张、人口在流入、产业在升级,房子不需要被追问“它具体好在哪”,城市信仰会自动替每一套房子完成定价。2025年末深圳常住人口1824.85万,一年增加了25.9万,增量在主要城市里排在第一。人口基本面没有塌,但人口的流向和购买力的落点,已经不再均匀地铺洒到每一类房子上了。

真正的裂缝出现在产品本身。2026年入市的新规项目,得房率普遍超过90%,部分户型做到95%甚至更高,而深圳旧规住宅的得房率长期徘徊在75%左右。同样的建筑面积,新房比老房多出十几个百分点的实际使用空间。这不是精装修或者外立面的小修小补,是物理层面的代差。一个购房者在南山看一套得房率75%的二手老房,和在光明看一套得房率95%的新规盘,他面对的不是“地段换空间”的经典选择题,而是一道更冷酷的算术题:老房子用更高的单价,卖给你更少的使用面积。 二手房的竞争对手从来不只是隔壁小区的业主,还有正在以更高得房率、更低容积率入市的新房,以及那些在远郊以折后价击穿片区二手防线的项目。
保障房的故事在这里出现了一个反直觉的转折。市场上一直有一种流行的叙事:配售型保障房大规模入市,会分流商品房的刚需,把商品房的底层需求抽走。深圳2026年3月1日起正式实施配售型保障房新政,封闭流转,终身不能转为商品房。方向是清晰的。但实际数据是,2025年深圳安居房全年推出约3.4万套,选房的只有1300多套,去化率不到4%;人才房去化率37.4%;坪山一个带装修均价1.76万/平方米的项目,2026年1月首轮配售只有5户申请,最终签约1户。
保障房卖不动,原因并不复杂。安居房的价格优势原本建立在“比周边商品房便宜一截”上,但商品房降价之后,很多片区的价差被抹平甚至倒挂了。安居房说到底也就是周边新房的八折左右,商品房一跌,这层价格盾牌就碎了。分流商品房需求的,不是保障房,是商品房自己的降价。 当远郊商品房的价格跌到和保障房差不多的水位,而商品房至少还保留着流通属性,保障房的“价格优势”就变成了一句空话。这层逻辑一旦看清楚,就会明白深圳楼市眼下的困局不是供给端多了一个竞争者,而是需求端的购买力本身在收缩。

购买力的收缩有一个很少被摆到台面上的指标。2026年一季度深圳二手房成交中,全款买家占比约25.1%,在总价200万以下的刚需小户型里,全款比例高达34.1%。同期居民部门杠杆率从62.3%降到了59.0%,居民债务增速出现了1995年以来的首次负增长。当三分之一的低总价购房者不再需要贷款,意味着靠杠杆撬动需求的链条正在从最底层松动。 过去深圳楼市的循环依赖于“刚需加杠杆接老破小,改善卖一买一向上置换”,现在这个链条的第一环,正在被全款能力和债务审慎替代。老破小的接盘者变少了,向上置换的阶梯就从底部开始晃。
把这些线索放在一起,深圳房价这一轮洗牌的性质就清楚了。它不是在同一个坐标系里涨多了跌、跌多了涨,而是坐标系本身在更换。过去的定价锚是城市名,是“深圳”两个字代表的集体预期;现在的定价锚越来越具体——这个板块的产业密度、这套房子的得房率、这个小区到地铁的真实距离、这项配套是不是已经建成而不是在规划图上。洗牌不是价格的波动,是定价权从持有者手里,不可逆地转移到使用者手里。
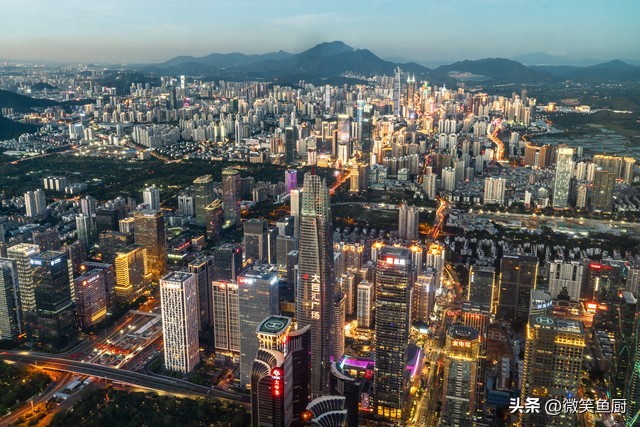
4月底的新政把福田、南山、宝安新安的限购门槛又放宽了一轮,公积金贷款额度也往上抬了。政策在需求端做的松绑是真实的,但它改变不了另一件事:一个手里只有一套老旧二手房的业主,即便限购放开,他也很难说服一个看过新规盘的买家,用同样的单价接受一套得房率少了两成的房子。政策可以调节谁有资格买,却调节不了一套房子在物理上好不好住、在产品上落不落后。
深圳依然是一座人口在增长、产业在运转的城市,1824万人不会凭空消失,每年的增量也还在。但这座城市的房价不再会因为“它在深圳”就自动获得一个统一的价格。南山3.1个月和深汕1000多个月之间的差距,龙华20个月的二手房去化周期,71.1%的折扣率,25.1%的全款占比,这些数字指向同一个方向:分化本身就是洗牌,而不是洗牌的结果。 那些在产品上、地段上、配套上拿不出具体理由的房子,正在被买方用不报价的方式,重新定价。